청년 주택구입자금 대출 한눈에 보기
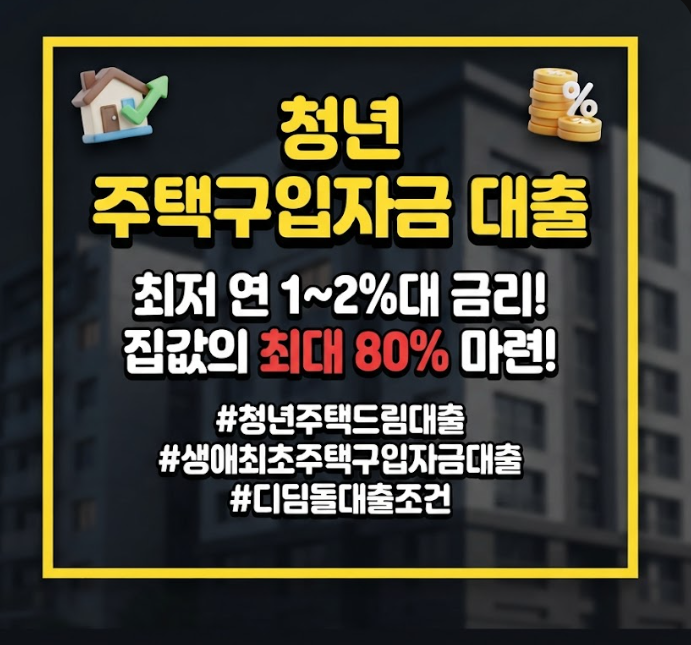
- 청년 주택구입자금 대출은 무주택 청년에게 연 1~2%대 저금리로 집값의 최대 80%를 지원하는 정책 금융임.
- DSR이 면제되는 디딤돌대출과 청약 당첨 시 분양가의 80%를 빌려주는 청년 주택드림 대출(만 20~39세)이 유리함.
- 생애최초 주택 구입 시 취득세 감면 제도를 통해 최대 200만 원까지 세금을 면제받을 수 있음.
- 단독세대주 신청 제한 규정과 기존 세입자 실거주 유예 기준은 본문 상세 비교표에서 참고.
청년 주택구입자금 대출은 청년층의 안정적인 내 집 마련을 위해 정부가 저금리로 주택 매수 자금을 빌려주는 정책 금융 상품이다. 대표적으로 청약 당첨과 연계되는 ‘청년 주택드림 대출(만 20~39세)’과 무주택 서민을 지원하는 ‘내집마련 디딤돌대출’이 있으며, 일반 시중은행의 엄격한 DSR 규제를 피할 수 있어 자격 조건을 면밀히 살펴야 한다.
청년 주택구입자금 대출 자격 조건 및 상품별 비교 총정리
국토교통부 주택도시기금에서 지원하는 구입자금 상품은 시중은행 일반 주택담보대출보다 연 1%에서 2%포인트 이상 낮은 금리를 제공한다. 일반 시중은행은 개인의 모든 빚을 깐깐하게 합산하는 DSR 40% 규제를 강하게 적용하지만, 정부 정책 기금 대출은 DTI 60% 기준을 주로 적용하므로 소득이 적은 청년층도 더 넉넉한 한도를 확보할 수 있다. 다만 각 대출 상품마다 신청 가능한 나이와 단독세대주 인정 기준이 다르므로 차이점을 명확히 알아두어야 한다.
| 구분 | 내집마련 디딤돌대출 | 청년 주택드림 대출 | 시중은행 생애최초 주담대 |
|---|---|---|---|
| 신청 연령 | 만 19세 이상 성년 무주택자 (만 30세 미만 단독세대주 제외) | 만 20세 ~ 39세 이하 무주택자 (전용 통장 1년·1천만 원 납입 후 당첨자) | 연령 제한 없음 |
| 소득 기준 | 부부합산 연 6천만 원 이하 (생애최초·신혼 7천~8.5천만 원) | 미혼 7천만 원 이하 (기혼 부부합산 1억 원 이하) | 소득 제한 없음 |
| 대상 주택 | 주택가격 5억 원 이하 (신혼 6억 원) 전용면적 85㎡ 이하 | 분양가 6억 원 이하 전용면적 85㎡ 이하 청약 주택 | 시세 9억 원 초과도 가능 |
| 최대 한도 | 일반 2.5억 / 생애최초 3억 원 (미혼 단독세대주 1.5억~2억 제한) | 분양가의 최대 80% | 최대 6억 원 한도 |
| 규제 적용 | LTV 70% (생애최초 80%), DTI 60% | LTV 80%, DSR 미적용 | LTV 80%, DSR 40% 엄격 적용 |
디딤돌대출 조건 및 생애최초 주택구입자금대출 우대 혜택
주택도시기금의 대표적인 구입자금 상품인 디딤돌대출 조건은 세대원 전원이 집을 소유하지 않은 무주택 세대주여야 하며 순자산 가액이 기준치 안에 들어와야 신청을 받아준다. 평생 한 번도 집을 가져본 적이 없는 사람이라면 생애최초 주택구입자금대출 기준이 적용되어 담보인정비율(LTV)을 일반 70%에서 80%까지 올려주며 한도 역시 최대 3억 원으로 확대된다.
금리 우대 혜택: 연소득과 이용 기간에 따라 연 2%대에서 3%대 초반 금리가 매겨지며, 청약통장 가입 기간 및 전자계약 체결 여부에 따라 추가 금리 할인을 제공한다.
- 단독세대주 신청 제한: 만 30세 미만의 미혼 단독세대주는 일반 디딤돌대출을 신청할 수 없으며, 만 30세 이상 미혼 단독세대주는 집값 3억 원 이하 및 전용 60㎡ 이하 주택에 한해 1.5억 원(생애최초 2억 원)까지만 대출을 허용한다.
- 실거주 의무: 대출을 실행한 날부터 1개월 안에 해당 주택에 전입신고를 마쳐야 하며 정해진 기간 동안 실제로 거주를 유지해야 대출금이 회수되지 않는다.
청년 주택드림 대출 연계 자격과 청약통장 활용법
청년 주택드림 대출은 전용 통장인 ‘청년 주택드림 청약통장’에 1년 이상 가입하고 1,000만 원 이상 돈을 넣은 만 20세 이상 만 39세 이하 무주택 청년이 청약에 당첨되었을 때 연결해 주는 저금리 전용 대출이다. 분양가 6억 원 이하, 전용면적 85㎡ 이하인 신규 아파트에 당첨되었을 때 분양가의 최대 80%까지 최저 연 2.2% 수준의 저렴한 금리로 빌려준다.
최장 40년 만기로 상환 기간을 길게 가져갈 수 있어 매달 갚아야 하는 원리금 부담을 크게 낮출 수 있다. 또한 결혼을 하거나 아이를 낳으면 우대 금리를 깎아주어 금리가 연 1%대까지 내려가므로 신규 아파트 분양을 노리는 청년에게 가장 유리한 주거 사다리로 꼽힌다.
청년 전세자금대출과 주택구입자금 대출의 차이점 및 갈아타기
청년 전세자금대출은 이사할 때 집주인에게 보증금을 돌려받아 상환하는 일시적 임차 자금인 반면, 청년 주택구입자금 대출은 담보권을 은행에 넘겨주고 내 소유의 자산을 취득하는 장기 할부 금융이다. 전세에서 매매로 넘어가는 과정에서 대출 규정이 상충할 수 있으므로 자금 이동 계획을 빈틈없이 세워야 한다.
| 비교 항목 | 청년 전세자금대출 | 청년 주택구입자금 대출 |
|---|---|---|
| 자금의 본질 | 임차보증금 반환 보증 기반 대출 | 주택 소유권 등기 및 근저당권 설정 |
| 원리금 상환 방식 | 만기일시상환 (매월 이자만 납부) | 원리금균등 또는 원금균등분할상환 |
| 동시 보유 제한 | 주택 매수 시 전세대출 연장 불가 | 기존 전세대출을 상환하며 잔금 실행 |
기존에 청년 전세대출을 이용하던 청년이 집을 매수하려면 매매 잔금일 당일에 전세보증금을 돌려받아 전세대출을 깨끗하게 갚아야 한다. 주택도시기금 규정상 전세자금 대출과 주택구입자금 대출은 한 사람이 동시에 가지고 갈 수 없도록 막아두었기 때문에, 이사 날짜와 보증금 반환 시점을 정확하게 맞추지 못하면 매매 대출 실행이 보류될 위험이 있다.
생애 첫 주택구입 취득세 면제 및 감면 혜택 신청 팁
청년이 태어나서 처음으로 집을 사서 등기를 칠 때는 지방세특례제한법 제36조의3에 의거하여 취득세를 최대 200만 원까지 전액 면제받아 매수 비용을 아낄 수 있다. 복잡한 소득 기준 없이 주택 가격 요건만 충족하면 구청 세무과에 감면을 신청할 수 있다.
| 구분 | 생애최초 취득세 감면 법정 요건 | 예외 인정 및 사후 관리 기준 |
|---|---|---|
| 주택 가액 기준 | 실제 취득가액 12억 원 이하 주택 | 12억 원 초과 고가 주택은 감면 배제 |
| 소득 및 연령 | 소득 기준 없음 / 연령 제한 없음 | 세대원 전원의 과거 주택 소유 이력 확인 |
| 감면 지원 한도 | 산출 세액에서 최대 200만 원 공제 (세액이 200만 원 이하이면 취득세 0원) | 지방교육세 등 부가세도 비례 감면 |
| 실거주 유지 의무 | 취득일로부터 3개월 이내 상시 거주 시작 | 기존 세입자 잔여 임대차가 1년 이내면 계약 만료일까지 실거주 유예 허용 (단, 3년 이내 매각·증여·임대 시 추징) |
생애 첫 주택구입 취득세 면제 혜택을 챙겼다면 법적으로 정해진 실거주 요건을 지켜야 가산세 추징을 피할 수 있다. 원칙적으로는 소유권 이전 등기를 마친 날부터 3개월 안에 전입신고를 마치고 실제로 들어가 살아야 한다. 다만 매수한 주택에 기존 세입자가 살고 있고 남은 임대차 계약 기간이 1년 이내라면 지방세특례제한법 시행령 제17조의3 제4항에 따라 해당 임대차 계약이 끝나는 날까지 실거주 시작 기한이 법적으로 유예되므로 감면 혜택을 온전히 유지할 수 있다.
자주 묻는 질문
만 30세 미만 단독세대주는 디딤돌대출을 전혀 신청할 수 없나요?
원칙적으로 직계존속 부양 등의 예외 사유가 없는 만 30세 미만 미혼 단독세대주는 디딤돌대출을 신청할 수 없다. 부모님 중 한 분을 주민등록등본상 세대원으로 올려 최소 6개월 이상 실제로 함께 부양해 온 경우가 아니라면 일반 디딤돌대출 지원 대상에서 빠진다. 이 경우에는 한국주택금융공사의 일반 보금자리론이나 시중은행 생애최초 주택담보대출 상품을 대안으로 찾아보아야 한다.
청년 주택구입자금 대출을 받을 때 신용대출이 있으면 한도가 많이 깎이나요?
주택도시기금 디딤돌대출은 은행권의 엄격한 DSR 40% 규제를 적용하지 않고 DTI 60%를 보므로 시중은행보다 신용대출의 영향이 훨씬 적다. 하지만 신용대출의 연간 이자 비용이 DTI 산식에 더해지기 때문에 연봉이 빠듯한 상황이라면 한도가 일부 줄어들 수 있다. 대출 신청 전에 마이너스통장을 해지하거나 부채를 정리해 두는 편이 유리하다.
취득세 200만 원 감면 신청은 어디서 어떻게 진행하나요?
부동산 잔금을 치르는 날 관할 시·군·구청 세무과에 취득세 신고서를 낼 때 ‘생애최초 주택 취득세 감면 신청서’와 주민등록등본을 함께 제출하면 된다. 보통 소유권 이전 등기를 대행해 주는 법무사에게 생애최초 감면 대상자임을 사전에 말해두면 서류 작성부터 세액 공제 처리까지 한 번에 대행해 준다.
글을 마치며
지금까지 무주택 청년들의 주거 안정을 돕는 청년 주택구입자금 대출의 세부 상품별 자격 요건과 디딤돌대출 한도, 그리고 200만 원 세금을 깎아주는 생애최초 취득세 면제 제도까지 낱낱이 살펴보았다. 사회초년생 시절에는 모아둔 종잣돈이 부족할 수밖에 없으므로 시중은행의 비싼 변동금리 상품보다 정부가 제공하는 저금리 정책 기금 대출을 최우선으로 활용하는 것이 현명하다. 오늘 정리해 드린 지원 조건과 실거주 의무 사항을 꼼꼼하게 따져보며 든든하고 안전한 내 집 마련 계획을 실천해 가길 바란다.
※ 본 글은 국토교통부 주택도시기금 운용 지침, 한국주택금융공사 공시 자료 및 지방세특례제한법 제36조의3 규정을 바탕으로 금융 소비자의 이해를 돕기 위해 작성된 일반 정보이며, 개인의 세대 구성 상태, 연간 소득 증빙 형태, 담보 주택의 평가액 및 주택도시기금 정책 개정에 따라 실제 대출 승인 한도와 적용 금리는 달라질 수 있음을 알린다.